
【相続会議】小規模宅地等の特例とは? 適用要件から計算例、必要書類までわかりやすく解説
この記事を読むと分かること
相続の際、自宅の土地の評価額を最大80%減額できる「小規模宅地等の特例」。特例を受けるための要件や計算例、申告時の注意点、必要書類をわかりやすく解説します。
提供:株式会社朝日新聞社
親と住んでいる自宅を相続する際、小規模宅地等の特例を使えば、土地の評価額を最大80%下げることができて節税につながります。ただし、同居していたかどうかなど細かな要件があり、難しい制度の一つです。適用を受けるための要件や計算例、必要書類について、相続に詳しい税理士がわかりやすく解説します。
目次
小規模宅地等の特例とは
まず、小規模宅地等の特例の概要を紹介します。
宅地等の評価額を最大8割下げる軽減措置
被相続人(亡くなった人)の自宅や事業に使用していた宅地等は、残された家族にとって生活の基盤を維持するために大切な財産です。
これらの財産について通常の取引価額を基準に計算した評価額をそのまま相続税の計算に適用すると相続税が高額になり、自宅や事業用の不動産を売却しなければ相続税を支払えなくなることも考えられます。そのため、一定の要件を満たす宅地等については最大80%評価額を下げて相続税の負担を軽減することで、配偶者など残された家族がその家に住み続けられるように創設された制度です。
小規模宅地等の特例の種類、面積、減額割合
なお、小規模宅地等の特例の対象となる宅地等は大きく分けて、以下の4つに分類されます。
・特定居住用宅地等
亡くなった人の自宅として使っていた宅地等に対する特例
・特定事業用宅地等
亡くなった人の個人事業(貸付用を除く)として使っていた宅地等に対する特例
・貸付事業用宅地等
亡くなった人が貸地又は貸家など貸付用としていた宅地等に対する特例
・特定同族会社事業用宅地等
亡くなった人の会社(同族会社)として使っていた宅地等に対する特例
この特例は「小規模」という名の通り、使える面積に限度があります。各種類の適用できる限度面積と減額割合は以下の通りです。
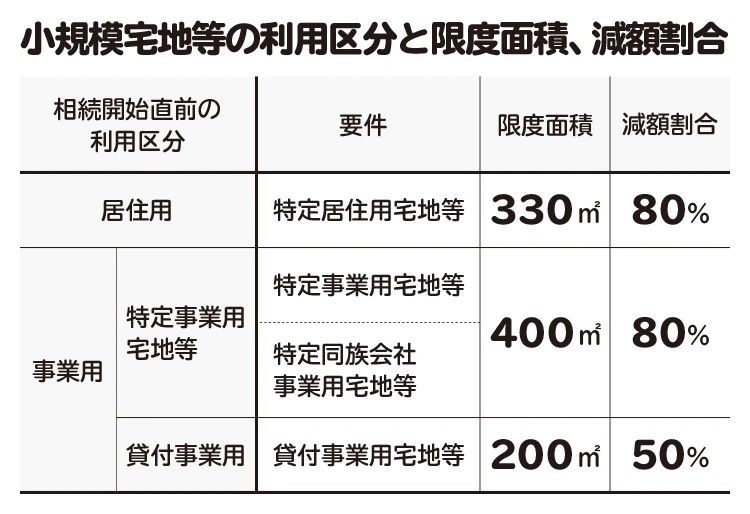
今回の記事では、亡くなった人が自宅として使っていた宅地等を対象とする「特定居住用宅地等」について解説していきます。
小規模宅地等の特例の適用要件
特定居住用宅地等とは、亡くなった人が自宅として使っていた宅地等に対する特例です。その宅地等を相続または遺贈により取得した親族は、一定の要件を満たせば、その宅地等のうち330㎡までの部分について評価額を80%下げることができます。
一定の要件とは以下の通りです。
- 配偶者
- 同居親族
- 別居親族(家なき子)
配偶者
亡くなった方の配偶者は、無条件で特例を受けることが可能です。
同居親族
同居親族とは、相続発生時(死亡時)に被相続人と同居していた親族のことをいいます。同居とは、生活の拠点が同じであることです。住民票が一緒であったとしても、同居の実態がなければ特例は使えません。
なお同居の期間について制約はありませんので、亡くなる1週間前から同居しても特例は適用されます。ただし、相続税の申告期限(相続開始後10カ月)まで引き続きその宅地等を所有し、かつ、その建物に住み続けることが要件となっています。従って、親が亡くなる直前だけ同居しただけで、その後に自分の家に戻れば特例は適用されません。
同居親族以外(家なき子)
同居親族以外の親族が小規模宅地等の特例の適用を受ける際は、次の要件を満たさなければなりません。
- 被相続人に配偶者や同居相続人がいないこと
- 宅地等を相続した親族が相続開始前3年以内に、その親族やその親族の配偶者・3親等内の親族・同族会社等が所有する家屋(相続開始直前に被相続人が住んでいた家屋を除く)に住んだことがないこと
- 相続時にその親族が住んでいる家屋を過去に所有していないこと
- 申告期限まで引き続きその宅地等を所有していること
この特例は、3年以上借家暮らしをしている親族を対象にしていることから「家なき子特例」と呼ばれています。
小規模宅地等の特例の計算例
小規模宅地等の特例の計算例を紹介します。
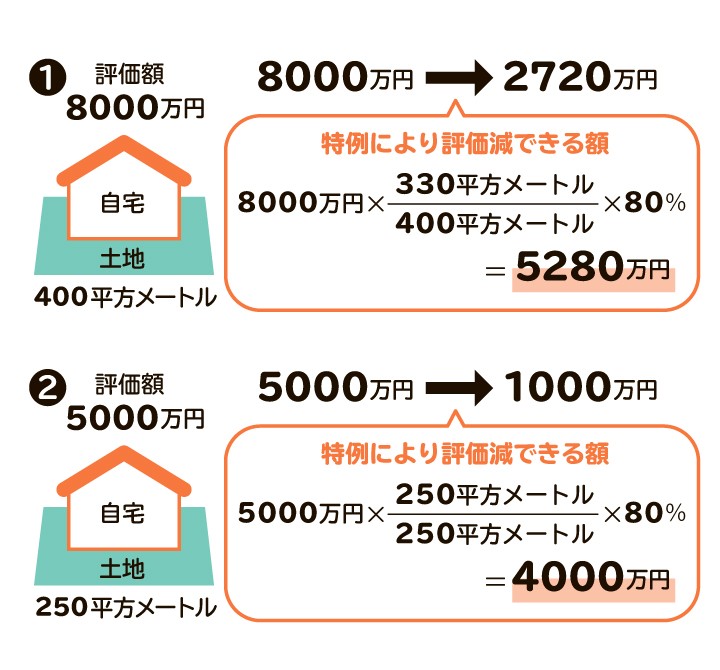
亡くなった人が自宅として使っていた宅地(評価額8000万円、面積400㎡)の相続において特例を適用した場合、330㎡までの部分の評価額を80%下げられます。なお、それを超える部分は通常の評価額で計算します。その結果、相続税評価額は8000万円から2720万円まで圧縮でき、納税額を抑えられます。
また、評価額5000万円で面積250㎡の宅地の場合は、330㎡未満であるため、すべての宅地面積が評価減の対象となります。その結果、相続税評価額が5000万円から1000万円まで圧縮できます。
具体的な計算式については、下記のイメージ図を参照下さい。
>>関連記事
小規模宅地等の特例の計算の方法 評価額を8割下げる条件や注意点
小規模宅地等の特例を受ける際の注意点
小規模宅地等の特例を受ける際の注意点を紹介します。
小規模宅地等の特例を受けるためには、相続税申告が必要
小規模宅地等の特例を受けるために一番注意しなければならないことは、相続税の申告書を提出してはじめて小規模宅地等の特例を受けられるということです。
相続税の申告書は、被相続人の財産額が基礎控除を超える場合に提出する必要がでます。ただし、小規模宅地等の特例の優遇措置を受ける場合は、小規模宅地等の特例を受ける前の財産額が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかどうかで判断することになります。
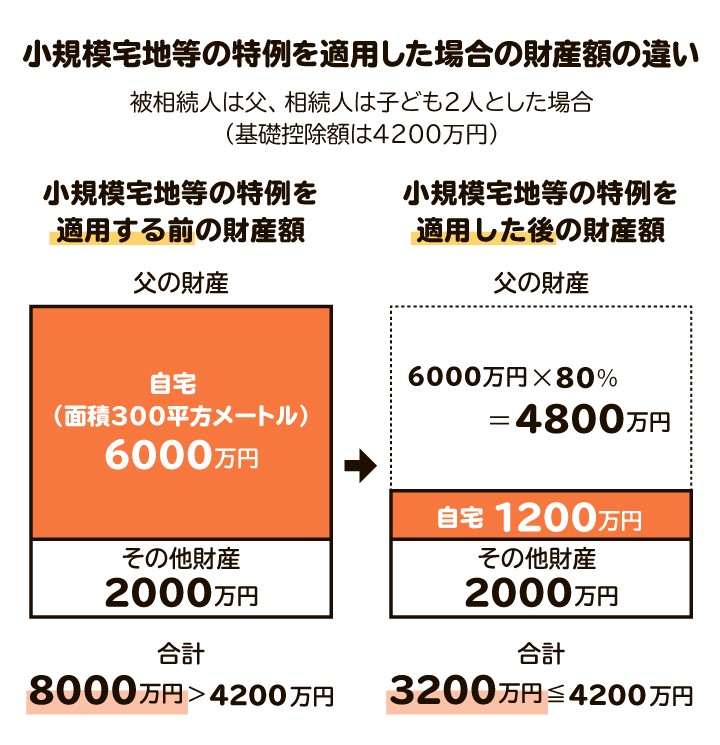
たとえば、亡くなった人が、評価額6000万円の自宅(面積300㎡)とその他の財産2000万円を、子ども2人が相続する場合を考えます。基礎控除額は4200万円です。
この場合、自宅に小規模宅地等の特例を受ける場合、自宅の評価額が6000万円から1200万円になるため、父の財産額は基礎控除(4200万円)以下になります。しかし、小規模宅地等の特例を適用する前が基礎控除を超えているため、相続税の申告書の提出は必要になります。その他、特定居住用宅地等の小規模宅地等の特例を受ける場合は相続税の申告書に多くの添付書類が必要になります。
一方、自宅の評価額を含めた財産額が基礎控除額を下回る場合は、そもそも相続税がかからないので、特例を受ける必要はありません。
相続税の申告期限前に売却すると、特例は適用されない
小規模宅地等の対象となる宅地等を相続税の申告期限まで保有することが要件になっているので、その前に売却すれば特例は受けられません。ただし、無条件で特例の適用を受けられる配偶者は相続税申告期限前であっても対象の不動産を売却することができます。
相続時精算課税に係る贈与によって取得した宅地等は適用できない
相続時精算課税に係る贈与によって取得した宅地等は、小規模宅地等の特例の適用対象外となります。
相続時精算課税制度とは、一定要件を満たした贈与者と受贈者間の2500万円までの贈与を非課税とし、相続発生時に相続財産として合算する制度です。2024年1月からは、この控除とは別に、年間110万円以下の贈与であれば非課税となる「基礎控除」が新設され、有効な生前対策として注目を集めています。ただし、相続時精算課税制度を選択すると、撤回することができないので注意しましょう。
>>関連記事
相続時精算課税制度とは?【改正内容を図解】年110万円非課税 2500万円まで贈与税もかからない
小規模宅地等の特例を受ける際の必要書類
小規模宅地等の特例を受ける際は、不動産を取得する人が配偶者か同居親族か、「家なき子」かによって異なります。
共通する添付書類
以下の書類は、共通で必要となります。
- 被相続人の全ての相続人を明らかにする戸籍の謄本又は図形式の法定相続情報一覧図の写し
- 遺言書の写し又は遺産分割協議書の写し
- 相続人全員の印鑑証明書(遺産分割協議書に押印したもの)
- 申告期限後3年以内の分割見込書(申告期限内に分割ができない場合)
同居の有無などに応じて必要なその他添付書類
≪被相続人と同居している場合≫
- 特例の適用を受ける宅地等に自己が住んでいることを明らかにする書類(特例を受ける人がマイナンバーを有する場合は提出不要)
≪被相続人と同居していない場合≫
- 相続開始前3年以内の住所等を明らかにする書類(特例を受ける人がマイナンバーを有する場合は提出不要)
- 相続開始前3年以内に住んでいた家屋が、自己、自己の配偶者、3親等以内の親族又は同族会社等が所有する家屋でないことを証する書類(登記簿謄本や賃貸借契約書など)
- 相続時に自己が生活している家屋を、相続開始前のいずれの時も所有していないことを証する書類(登記簿謄本など)
≪被相続人が養護老人ホーム等に入所していた場合≫
- 被相続人の戸籍の附票の写し
- 介護保険の被保険者証の写しや障害者福祉サービス受給者証の写しなど、被相続人が要介護認定若しくは要支援認定又は障害支援区分の認定を受けていたことを明らかにする書類
- 施設への入所時における契約書の写しなど、被相続人が相続開始の直前に入居していた住居又は施設の名称及び所在地並びにその住居又は施設が一定の老人ホームに該当するかを明らかにする書類
小規模宅地等の特例のよくある質問
ここでは、小規模宅地等の特例に関するよくある質問をご紹介します。
Q. 被相続人が老人ホームに入居していても、小規模宅地等の特例を受けられる?
相続発生日に老人ホームに入居している場合でも、次の要件を満たせば小規模宅地等の特例の適用対象となります。
・被相続人が亡くなる直前に要介護認定、要支援認定又は障害支援区分の認定を受けていたこと
・被相続人が(特別)養護老人ホーム、有料老人ホーム、介護老人保健施設、サービス付き高齢者向け住宅等又は障害者支援施設等に入所していること
・被相続人が上記の施設に入所後、その宅地等が事業用又は新たに被相続人等以外の人の居住用になっていないこと
最近は老人ホーム等に入居する方が増加傾向にあるため、同居の要件に該当するかどうかの相談が増加しています。また被相続人が被相続人が老人ホームに入居している場合は、相続税の申告書の添付書類が非常に複雑なため注意が必要になります。
Q. 1階と2階が独立している完全分離型の二世帯住宅の場合、同居とみなされますか?
その建物が区分所有登記をしている場合は、親と同居していないと判定します。一方、建物の区分所有登記をしていなければ、親と同居していると判定されます。
平成25年度の税制改正より、同居の判定は建物の構造ではなく、建物が区分所有登記をしているかどうかで判定することになりました。したがって、建物内部で行き来できるかなど構造上独立しているかどうかは同居の判定に影響を与えません。
Q. 遺産分割協議がまとまらなければ特例は受けられませんか?
申告期限までに遺産分割協議がまとまらない場合、小規模宅地等の特例を受けることはできません。ただし、相続税の申告書に『申告期限後3年以内の分割見込書』を添付することにより、相続税の申告期限から3年以内に分割協議がまとまった場合には、小規模宅地等の特例を受けることができます。
なお、こうした事態にならないよう、生前に遺言書を作成して誰に自宅を相続するか記載しておくことをお勧めします。
Q. マンションにも小規模宅地等の特例は適用されますか?
マンションも、戸建てと同様に要件を満たせば小規模宅地等の特例が適用できます。対象は、マンション全体の土地のうち、所有者の持分に対応する部分です。
>>関連記事
マンションの相続にも小規模宅地等の特例は使える!条件や必要書類をケース別に解説
まとめ 小規模宅地等の特例を受ける際は税理士に相談しよう
小規模宅地等の特例は宅地等の評価額を最大80%下げることができるため、要件さえ満たせば大きなメリットがある優遇措置ですが、要件や提出書類を間違えると多額の相続税を支払わなければならないという危険をかかえています。また、この特例の要件は非常に細かく決められている上に、その要件はたびたび税制改正されています。
10年前に小規模宅地等の特例を受けられるような遺言書を作成して相続対策を万全にしたのに、いざ遺言者が亡くなったときは小規模宅地等の特例が改正され、まったくこの特例を受けられなかったという事例もよく聞きます。そのため、小規模宅地等の特例を受けようと考えて既に遺言書を書いている方は、この機会に改めて見直してみてください。
また、小規模宅地等の特例の要件は亡くなる前と亡くなった後の状況で判断します。亡くなった後に小規模宅地等の特例を受けようと検討しても、亡くなる前の要件を満たしていない場合はこの特例を受けることはできません。そのためにも、早めに将来の相続のことを考えて、現在の状況で小規模宅地等の特例を受けられるのか、または特例を受けられるようにするためにはどのような方法があるのか相続に詳しい税理士に早めに相談してみてください。
(記事は2024年1月1日現在の情報に基づきます)
相続のお悩みは『相続会議』で解決!
遺産相続対策や手続きをサポートするポータルサイト『相続会議』では、相続に役立つ記事をお届けするほか、相続に詳しい弁護士や税理士、司法書士を検索するサービスをご提供しています。相続についてより詳しく知りたい方は、以下の記事もぜひ参考にしてみてくださいね。(※外部サイトへリンクします)
- 司法書士を成年後見人に選任するメリットは? 費用や選び方のポイントも解説
- 家族信託の手続きの流れ 費用や税金はどれぐらいかかる?
- 親から子への家族間贈与にも贈与税がかかる かからない方法も解説
- 贈与税の申告漏れはなぜばれる? 税務署から「お尋ね」が届くわけ
- 不動産の生前贈与は相続税対策になる? 費用や手続き、注意点を解説
- 親の支援で住宅購入する際の非課税措置は?【2026年年末まで延長】 要件や手続き、注意点を解説
© Getty Images
この記事を書いた人
相原仲一郎(税理士)
大学卒業後、税理士法人山田&パートナーズなどの税理士事務所で約13年勤務したのち、2017年に相続・事業承継専門の税理士事務所として独立開業。東京税理士会所属。登録番号122567。相続税申告を数多く手掛け、企業オーナーや不動産オーナーなどに対する相続対策や事業承継対策に関する生前対策コンサルティングを得意とする。また、セカンドオピニオンとしての相談も多数あり、第三者・多角的な視点からアドバイスをしている。